请先后再发布主题
自定义日期:  从   到  最多30天
选择浏览方式:
S267天门市胡市镇改线工程前期工作(HBTM-202609GL-012001001)招标文件(资审文件)提前公示公告         招标编号:HBTM-202609GL-0120010011.招标条件    本招标项目S267天门市胡市镇改线工程前期工作(项目名称)已由 天门市发展和改革委员会 以 关于S267天门市胡市镇改线工程项目建议书的批复(天发改审批【2026】106号)(批文名称及编号)批准建设,项目业主为 天门市公路养护中心 ,建设资金来自 部省补助及地方自筹 (资金来源),出资比例为 100% ,招标人为 天门市公路养护中心 ,招标代理机构为 湖北华羽工程技术咨询有限公司 。项目已具备招标条件,现对该项目进行公开招标。2.项目概况     建设项目地点:湖北省天门市     建设项目规模:该项目采用新建方式绕行胡市镇区,路线起于胡市镇北的王家塆,接S311分当线,向西改线绕过胡市镇区,经甘六李家塆,止于胡市镇南的上黎家塆,与S267胡多线老路衔接,路线全长3.34公里。按照二级公路标准建设,设计速度60公里/小时,路基宽度12米,项目估算总投资约6340万元。(上述内容仅供参考,具体以相关主管部门批复为准)合同估算价:135.0万元2.2 招标范围     招标范围:S267 天门市胡市镇改线工程工程可行性研究、初步设计(含勘察、概算编制)、施工图设计(含勘察、预算编制)及相关专题报告编制工作【环境影响评价、水土保持评价、用地报批、用地预审(含规划选址论证)、使用林地可行性报告、社会稳定风险评价、土地划拨图件资料】。   标段划分:本次招标不划分合同段。。   计划☑勘察☑设计服务期: 180 日历天,计划开工日期 2026 年 11 月 19 日 。
2026年9月29日,在湖北天门市政府的共同见证下,沃格光电旗下的湖北通格微电路科技有限公司与华工科技产业股份有限公司正式签署了战略合作协议。这绝非一纸普通的商业契约,而是一场关乎未来算力基础设施的“强强联合”,旨在共同打通从上游材料、中游加工、核心装备到下游应用的“全价值链”。要理解这次合作的分量,我们得先看看其中一方——湖北通格微的“硬实力”。这家2022年才落户天门的企业,已建成国内领先的年产10万平方米TGV玻璃基线路板量产线。他们完全自主掌握了玻璃巨量通孔、玻璃金属化、精密线路制作等全制程核心能力。其技术参数已站在全球第一梯队:最小孔径可至3μm,深宽比高达150:1。这种高深宽比通孔能力,是实现超高密度垂直互连的钥匙。更令人惊叹的是,其部分产品良率已突破90%。要知道,在全球范围内,这可是稀缺的“确定性产能”——对比来看,英特尔EMIB-T封装基板良率曾一度徘徊在约50%,而三星电机玻璃基板项目也因可靠性认证问题延期。2026年被业界广泛视为“玻璃基板商业化元年”,通格微的量产能力,恰似及时雨,抓住了这稍纵即逝的“黄金窗口”。 这次合作也得到了地方政府的大力支持,天门市委副书记、市长肖敏等领导出席见证。它深度串联了武汉光谷的创新研发资源与天门的制造量产优势,旨在助力天门深度嵌入湖北光电子信息核心产业链,加速区域玻璃基光电产业集群成型。这不仅是两家企业的合作,更是“光谷”创新链与地方产业链精准对接、协同赋能产业升级的示范样板。总而言之,沃格光电(通格微)与华工科技的这次战略合作,标志着玻璃基板技术从概念验证正式迈入规模化量产的新阶段,是中国光电子产业在先进封装核心材料赛道上,通过“强强联合”打通全价值链、走向自主可控的关键一跃。这不仅将支撑华工科技等企业的下一代光引擎性能飞跃,更有望助力中国在全球AI算力竞赛的底层材料领域,占据一个不可忽视的战略高地。(转帖)
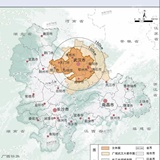
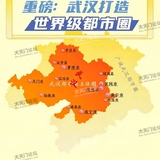
天门纳入武汉都市圈主体圈这是省级层面一次重大区位升格,是沿江高铁 + 武天高速打通后顺势落地的战略安排,机遇显著,本质是 “带条件的同城分工”,机遇与约束并存。 将天门划入主体圈、潜江放在广域圈,目的就是利用天门公铁优势补齐武汉都市圈西翼江汉平原板块短板,把武汉的辐射势能向湖北腹地传导。一、积极意义(机遇) 1. 战略层级提升,获取省级资源倾斜此前武汉都市圈主体圈以武汉 + 紧邻城市为主,天门作为省直辖县级市,这次跻身主体圈,意味着:- 在省级重大项目、资金、土地指标、专项政策上优先级提高;- 规划同编,不再是被动承接外溢,而是**共同参与都市圈顶层设计;2. 交通红利变现,区位从江汉腹地变成武汉西翼枢纽沿江高铁 30 分钟抵汉、武天高速通车,是天门进入主体圈的硬基础。- 形成 “高铁 + 高速” 双通道,正式纳入武汉 1 小时生活圈;- 便于承接武汉产业外溢、光谷科创成果落地,落地研发在武汉、转化在天门模式,离岸科创中心的价值进一步放大;- 有利于争取市域郊铁路、随岳高铁、汉江航道、通用机场等重大项目纳入省级盘子3. 产业分工明确,跳出低端竞争,形成差异化定位定位是武汉先进制造配套基地、优质农产品供应地、科创成果转化地:- 对接光芯屏端网、汽车零部件、生物医药配套,做强纺织服装、循环经济两大千亿集群;- 避免和武汉正面竞争,走 “配套 + 中试 + 产业化” 路线;4. 民生同城化落地,老百姓直接受益纳入主体圈之后,五同(规划同编、交通同网、科技同兴、产业同链、民生同保)加速推进:异地就医互认、跨域通办、教联体、社保互通。居民跨城就医、上学、办事更方便;同时武汉客源导入,拉动天门侨乡、茶圣文化、乡村文旅发展,形成都市圈周末后花园。5. 完善武汉都市圈整体格局过去武汉都市圈强在东部、北部,西翼偏弱。现天门纳入主体圈,撑起都市圈西部板块,打通武汉到汉襄宜金三角、成渝方向的通道,把都市圈辐射力延伸至整个江汉平原,完善全省 “一主引领” 空间布局。 天门纳入武汉都市圈主体圈,是历史性战略机遇,最大价值是获得更高层级政策平台,依托沿江高铁构建武汉 - 江汉平原产业转化通道.
        天门 500kV 变电站新建工程3.1.2.1 站址地理位置      站址位于天门市石家河镇先丰村,南距天门市行政中心约11km,东距国道G240约 0.5km,南距省道 S427 约 100m。 3.1.2.2 建设规模 (1)主变压器:本期 2×1000MVA,规划 4×1000MVA。 (2)500kV 出线间隔:本期 2 回,规划 10 回。 (3)220kV 出线间隔:本期 8 回,规划 10 回。 (4)高压电抗器:本期无,规划 2×120Mvar。 (5)低压无功补偿:本期 2×60Mvar 电容器、2×60Mvar 电抗器,规划5×60Mvar电容器、5×60Mvar 电抗器。 (6)站用变压器:本期 2×1250KVA,规划 3×1250KVA。3.1.2.3 总平面布置    天门 500kV 变电站内 500kV 配电装置位于站区北侧,向东、西、北三个方向出线;220kV 配电装置位于站区南侧,向南出线;主控通信室位于站区东侧,从南侧进站。主控通信楼、消防泵房及水池布置在站区南侧,给水机组、污水处理等辅助设施布置在主控通信室附近空地,主变及站用变事故油池布置在主变西侧,电容电抗事故油池布置在无功补偿装置区南侧。变电站大门位于站区南侧,从南侧进站。天门 500kV 变电站按变电站最终规模征地,总征地面积6.1456hm2,其中围墙内占地 5.3564hm2。 天门 500kV 变电站平面布置图见图 3- 1。3.1.4.2 路径方案描述       线路从天门 500kV 变电站出站后往北,转向东过石南路、至G240 国道西侧转为单回路,继续往东,经罗家大湾后跨 220kV 柳竟线,继续往东至肖家湾,在肖家湾转向北,依次经九石公路、幺房塆至易李湾,转向东,跨 G0421 许广高速,继续往东,经砖庙村、谢家巷、尹家巷至花台,跨孝潜石油天然气管道和 110kV 侨乡线,经陆岭村从张家大湖北侧由东往西跨 S213 省道,接着跨江汉平原货运电气化铁路和溾水,在刘家咀附近避让风机后继续往东,依次跨 S311 省道、500kV 源玉Ⅱ回线路至戴新村,转向北,跨220kV家马线、500kV源玉Ⅰ回线路,至同兴村转向东,在游家湾跨 S43 孝洪高速和四龙河进入应城市,继续往东,经杨家咀、黄家湾、徐邓村至张万湾,在张万湾继续向东,跨龙赛湖引水渠进入龙赛湖分蓄洪区,在柴咀村转向东依次跨 220kV 应新牵线、大富水、规划S344 省道到小河,随后平行规划 S344 省道在其南侧走线绕过天鹅湖镇,跨 110kV 应天线至田咀村,转向北,再次跨规划 S344 省道,随后跨越 220kV 凌山线,平行 35kV 天麻线走线,经八潭村,向东过东西叉湖管理范围,在银鱼咀转向北,避让麻河闸分洪口门,平行35kV 天麻线走线,在潭家湾跨220kV 凌山线,至吴家门,依次跨 220kV 山舜线、220kV 麻山线、220kV山汈一、二回,向北与 500kV 山泉Ⅱ回线路同塔双回接入仙女山变南侧备用间隔。线路途经天门市、孝感市汉川市及应城市。3.1.7 主要经济技术指标     本工程总投资为 91837 万元(静态),其中环保投资 782.6 万元,环保投资占比0.85%。计划于 2026 年 11 月开工,2028 年 4 月竣工。信息来源:湖北天门500千伏输变电工程环境影响报告书--依法公开的环评文件
第一动力电池回收消息,近日,湖北省天门市生态环境局发布了《湖北锂合环保科技有限公司新能源废旧动力电池综合利用项目》环境影响评价征求意见稿公示据公示信息显示,项目总投资6000万元,建设地点位于湖北省天门市,一期建设电池包拆解生产线,处理废旧磷酸铁锂电池包 15000t/a、三元锂电池包 5000t/a。二期建设电芯破碎、分选生产线,处理软包废磷酸铁锂电池芯 1000t/a、铝壳废磷酸铁锂电芯29000t/a。项目采用专用放电仪放电、物理拆解、密闭破碎分选等工艺,一期工程资源化产出完整电芯;二期资源化产出黑粉、铜粉、铝粉、隔膜等产品,全部外售下游综合利用企业。湖北锂合成立于2025年8月,是河南锂合环保科技有限公司的全资子公司,河南锂合是锂合集团旗下以动力锂电池回收为核心业务的科技企业,打造了“回收—拆解—检测—生产—再利用”的完整产业链闭环,并创立了“合锂循环”自有品牌。湖北锂合是锂合集团在天门设立的项目公司,承载着集团布局华中锂电回收枢纽的战略意图。目前,湖北锂合已与格林美集团旗下武汉动力再生技术有限公司、中国碳中和集团旗下寻锂科技等企业签署战略合作协议,围绕回收网络共建、小动力电池PACK业务、电池资产数字化及碳积分开发等领域展开深度协同。随着2018至2020年间大规模装车的新能源汽车动力电池集中进入退役期,动力电池回收利用正从“行业议题”变为“产业刚需”。相关机构预测,2026年中国锂电回收综合利用市场规模将由2025年的222亿元攀升至527亿元,同比增幅达137.4%,2030年整体规模有望突破千亿元。湖北废旧锂电池回收利用产业已初步形成“荆门为核心、宜昌—襄阳—武汉为支点、天门/黄石/孝感多点补充”的空间格局,与省内新能源电池制造端深度耦合。2026年4月1日,工信部等六部门联合发布的《新能源汽车废旧动力电池回收和综合利用管理暂行办法》正式施行,标志着动力电池回收行业迈入合规监管元年。紧随其后的专项整治进一步加快旧格局终结,全国已查处取缔超1200家非法回收网点。同时,4月新政正式落地后,股权收购、新建循环产业园、海外产能铺设、跨界战略合作等多个维度的布局纷纷展开。当前动力电池回收的市场参与者,已逐步分化为动力电池原厂、整车厂商、第三方回收龙头、环保工程企业、外资循环服务商等多个阵营。各方都在发挥自身资源优势争夺退役电池货源,抢占新政规范化转型的窗口红利。荆门2004年引进格林美。2026年天门引进湖北锂合。从不接受,到接受,思想经过了转变。“荆门为核心、宜昌—襄阳—武汉为支点、天门/黄石/孝感多点补充”的空间格局,与省内新能源电池制造端深度耦合。武汉,宜昌,襄阳,孝感,都有锂电池回收。天门也开始介入了。后路打通,锂电池回收建立起来。前端锂电池电芯项目就不远了。先上锂电池回收项目,赚到钱,增加财政收入。然后再向上游拓展。产业都是从低往高处升级的。荆门也是先做低端格林美回收。后来才升级到电芯。中间用了20年。产业升级,不可能跨越式发展。除非国家支持,搞特区。普通城市要发展,第一步就是重化工。没有地方能避免。第二步就是低端制造,机械组装第三步新材料,精细化工第四步高端制造,汽车制造。第五步,芯片晶圆制造,不是封测第六步,才能轻装上阵,算力,AI,软件等。荆州和襄阳试过了,绕过不去,拿着顶级历史旅游IP也快做倒闭。走了弯路。荆州回头搞煤化工积累。襄阳搞磷酸铁锂化工积累。没有重化工积累,在城市竞争中马上败落!回头看,某些网友一本正经的专业喷格林美20年,是不是反而是自己被信息茧房困住了?自己编制信息茧房,结果自己相信了,没有困住别人,困住了自己。荆门搞锂电池,天门负责回收拆解。江汉平原产业融合。形成了产业链。
很多人聊仙桃站亏损,只说客流少、天门南分流,却没注意到2017年湖北省铁路投资集团和仙桃市政府签下的这份共建运营协议,从项目启动的第一天起,就把后续的亏损框架基本定死了,很多条款放到今天回头看,完全是“当初想得太理想,现实处处是约束”。一、协议里的核心共建规则,从源头锁死了成本结构这份协议敲定了项目总投资26.68亿元,其中13.34亿元作为项目资本金,由省铁投和仙桃城投各出资50%,剩下的13.34亿元全部要由合资公司湖北汉沔铁路公司向银行申请贷款解决。- 17公里的新建支线桥梁占比超过97%,超高的桥隧比直接推高了单位造价,每年要偿还的贷款利息、26亿总投资对应的固定资产折旧费,是不管有没有旅客都必须刚性支付的固定成本,从通车第一天起就背着巨额的刚性支出。- 协议里明确项目采用EPC设计施工总承包模式建设,又进一步压缩了造价优化的空间,最终实际落地的总投资和当初估算的26.68亿基本持平,没有留下任何缓冲余地。二、最关键的“委托运营+亏损兜底”条款,直接把地方推到了补贴的前台协议里最容易被忽略的核心约定是:项目建成后不自主运营,直接委托武汉局集团进行全面运营管理,运营产生的所有亏损,全部要遵照合资公司的相关协议办理,由地方方承担补贴责任。- 这就意味着仙桃站的车次安排、票价制定、运营调度全部由国铁体系统一管理,地方没有自主调整的权限。早年仙桃争取开行了早6:05发往汉口的通勤车次,结果上座率不足20%,武汉局直接基于运营成本考虑就把车次取消了,地方完全没有自主保留通勤车次的权限。- 国铁的标准动车组运营模式下,必须执行固定编组、12306实名购票的规则,没法像城市地铁那样用小编组、随到随走的灵活模式降低平峰时段的运营成本,工作日客流断崖式下跌的时候,单趟列车的单位运营成本反而被拉得极高,票务收入连覆盖电费、线路养护、人工成本都做不到,更别说偿还贷款本息了。三、当初的客流预期约定,和现实出现了巨大的偏差协议签署时配套的可研报告里,乐观预测2030年近期客流密度能达到每日20对客车,2040年远期达到每日25对,年客流量能冲到345万人次,完全没考虑到隔壁天门南站的强力分流。- 现实是2024年全年仙桃站总发送旅客才84.5万人次,连当初预期的四分之一都不到,日常仅开行5对往返动车,远达不到协议里初期每日10对的规划目标。- 更关键的是协议里只把线路定义成“大福至仙桃城区支线”,大福站仅作为列车会让站不办理客运业务,整条线路只有仙桃一个客运站点,完全没有过境过路客流,所有客源只能依赖仙桃本地居民,直接把线路做成了没有增量空间的“断头尽头线”。
正在努力加载...
提示
请使用手机APP发布,去快速安装